

製品設計
製品デザイン
現在、当社には04の近代的なプラスチック射出成形工場と01の近代的な金型工場があります。現在設計されている容量には、日本、台湾、中国から輸入された最新技術を備えた100台近くの最新のプラスチック射出成形機があります。


製品デザイン
現在、当社には04の近代的なプラスチック射出成形工場と01の近代的な金型工場があります。現在設計されている容量には、日本、台湾、中国から輸入された最新技術を備えた100台近くの最新のプラスチック射出成形機があります。
総合統計局の報告によると、2022年1月の業界全体の生産指数は前年同期比で2.4%増加し、加工・製造業は2.8%増加し、継続している。外国直接投資を誘致する主要産業。
工業生産は同期間に増加しました
総合統計局が発表した2022年1月の社会経済情勢報告によると、工業製品の消費を促進する時期であるため、2022年1月の工業生産指数は前月比3.1%低下すると見込まれている。昨年の同時期に比べて2.4%増加し、そのうち加工および製造業は2.8%増加し、全体の成長に2.6ポイント貢献しました。

特に、電力の生産と配電は5.1%増加し、0.5パーセントポイント貢献しました。給水、廃棄物および廃水管理および処理活動は1.2%増加し、0.02パーセントポイント貢献しました。鉱業だけでも4.6%減少し、0.7パーセントポイント減少しました。
その上、多くの主要な第二次産業の2022年1月の生産指数は、昨年の同時期と比較して急激に増加しました。具体的には、金属鉱石の採掘は21.9%増加しました。プレハブ金属製品(機械設備を除く)の生産は16.8%増加しました。皮革および関連製品の12.3%の生産。電気機器の生産は11.5%増加しました。衣装の生産は11.4%増加しました。テキスタイルは8.8%増加しました。あらゆる種類の記録の印刷、コピーが8.4%増加しました。ゴムおよびプラスチック製品の生産は8.1%増加しました。
一方、次のような多くの産業の産業指数は減少しました。飲料生産は2.7%減少しました。医薬品、医薬品、医薬品の生産は3.6%減少しました。電子製品、コンピューター、光学製品の生産は5%減少しました。木材加工および木材、竹、コルク製品の生産は5.1%減少しました。原油と天然ガスの抽出量は9.7%減少しました。
ただし、2022年1月の主要な工業製品の数は、昨年の同時期と比較して大幅に増加しました。棒鋼、20.3%の山形鋼;粉ミルクは16.2%増加しました。混合肥料NPKは15.6%増加しました。 MSGは15.4%。加工シーフードは13.8%増加しました。自動車は11.7%。天然繊維で織られた生地は8.7%増加しました。
2022年1月20日現在の外国投資誘致については、新たに外国直接投資の認可を受けた加工・製造業が最大で、登録資本金は2億3,300万米ドルで、新規登録資本総額の60.1%を占めています。 「過去に認可されたプロジェクトの新規登録資本と調整済み登録資本を含めると、加工および製造業における外国直接投資資本は11.9億米ドルに達し、11.9億米ドルを占めます。新規および追加登録資本の合計の72%を占めます。
総合統計局の代表は、2022年1月の工業生産指数を見て、経済は回復の前向きな兆候を示しており、生産の成長を後押ししていると述べた。生産とビジネスを安全に組織し、特に集中した工業地帯において、各地域、企業の実際の状況に応じて流行の進展に適応します。
総合統計局の報告によると、2022年1月の業界全体の生産指数は前年同期比で2.4%増加し、加工・製造業は2.8%増加し、継続している。外国直接投資を誘致する主要産業。
工業生産は同期間に増加しました
総合統計局が発表した2022年1月の社会経済情勢報告によると、工業製品の消費を促進する時期であるため、2022年1月の工業生産指数は前月比3.1%低下すると見込まれている。昨年の同時期に比べて2.4%増加し、そのうち加工および製造業は2.8%増加し、全体の成長に2.6ポイント貢献しました。
昨年の同時期と比較すると、2022年1月の工業生産指数は2.4%増加しました。
昨年の同時期と比較すると、2022年1月の工業生産指数は2.4%増加しました。
特に、電力の生産と配電は5.1%増加し、0.5パーセントポイント貢献しました。給水、廃棄物および廃水管理および処理活動は1.2%増加し、0.02パーセントポイント貢献しました。鉱業だけでも4.6%減少し、0.7パーセントポイント減少しました。
その上、多くの主要な第二次産業の2022年1月の生産指数は、昨年の同時期と比較して急激に増加しました。具体的には、金属鉱石の採掘は21.9%増加しました。プレハブ金属製品(機械設備を除く)の生産は16.8%増加しました。皮革および関連製品の12.3%の生産。電気機器の生産は11.5%増加しました。衣装の生産は11.4%増加しました。テキスタイルは8.8%増加しました。あらゆる種類の記録の印刷、コピーが8.4%増加しました。ゴムおよびプラスチック製品の生産は8.1%増加しました。
一方、次のような多くの産業の産業指数は減少しました。飲料生産は2.7%減少しました。医薬品、医薬品、医薬品の生産は3.6%減少しました。電子製品、コンピューター、光学製品の生産は5%減少しました。木材加工および木材、竹、コルク製品の生産は5.1%減少しました。原油と天然ガスの抽出量は9.7%減少しました。
ただし、2022年1月の主要な工業製品の数は、昨年の同時期と比較して大幅に増加しました。棒鋼、20.3%の山形鋼;粉ミルクは16.2%増加しました。混合肥料NPKは15.6%増加しました。 MSGは15.4%。加工シーフードは13.8%増加しました。自動車は11.7%。天然繊維で織られた生地は8.7%増加しました。
2022年1月20日現在の外国投資誘致については、新たに外国直接投資の認可を受けた加工・製造業が最大で、登録資本金は2億3,300万米ドルで、新規登録資本総額の60.1%を占めています。 「過去に認可されたプロジェクトの新規登録資本と調整済み登録資本を含めると、加工および製造業における外国直接投資資本は11.9億米ドルに達し、11.9億米ドルを占めます。新規および追加登録資本の合計の72%を占めます。
総合統計局の代表は、2022年1月の工業生産指数を見て、経済は回復の前向きな兆候を示しており、生産の成長を後押ししていると述べた。生産とビジネスを安全に組織し、特に集中した工業地帯において、各地域、企業の実際の状況に応じて流行の進展に適応します。
企業のビジネス回復プロセスを加速する
産業貿易省は、2022年に、決議128における政府のガイダンスと指示の内容を中央レベルから地方レベルまで緊急に、抜本的かつ一貫して実施し続けると述べた。さらに、重要な産業の困難と障害を取り除くことに焦点を当てるプロジェクト;注文、サプライチェーンを維持するために生産を維持および復元するための最大のサポート工場。大規模な公共投資プロジェクト、特に経済の消費と貿易需要、および経済発展を後押しするための産業開発のためのエネルギーとインフラストラクチャーのプロジェクトの実施を緊急にスピードアップします。鉄鋼、機械工学などの多くの主要な製造業の市場、建設資材、自動車…」-産業貿易省を強調した。
それに加えて、積極的に工場や生産ワークショップを開き、商品の流通を確保するとともに、あらゆるレベルの当局が企業との対話に焦点を当て、障害を迅速に取り除き、生産回復のプロセスをスピードアップします。企業のビジネス。
さらに、産業貿易省は、企業や人々の困難や障害(税金、手数料、料金、土地賃料のサポートなど)、信用、通貨、社会保障、抗流行コストを削減し、労働力の募集をサポートします…)企業が生産のための財源と労働力を徐々に回復するのを支援します。
産業貿易省はまた、ベトナムにおいて、加工産業と製造業の割合を増やし、工業製品の加工と組み立ての割合を減らす方向で、産業再編を推進し続ける必要があることを確認した。各業界および製品の業界に影響を与えるメカニズムとポリシーを確認します。企業が競争力を高めるための困難を段階的に取り除き、輸入製品がサポートするための技術的障壁を構築する
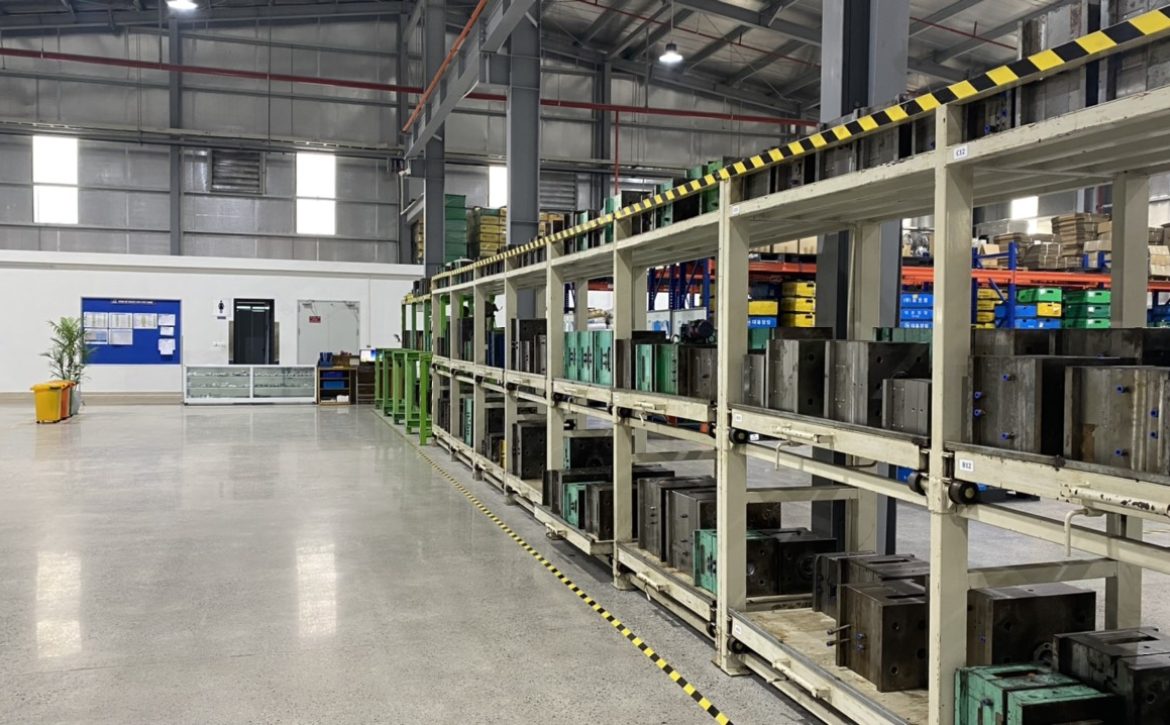
国内の支援産業が未発達であるため、加工および製造業は、輸入された原材料、付属品、および部品の供給に大きく依存しています。しかし、前向きな観点からは、これは業界がその能力を再評価し、生産における自律性に移行する機会です。
供給に依存
産業貿易省によると、支援産業は未発達であり、実際、ベトナムの加工および製造業は、輸入された投入材料、部品、および部品の供給に大きく依存しています。繊維;革-靴-バッグ;そのため、中国、韓国、日本など、ベトナムを中心に部品や付属品を供給している国々でCovid-19の流行が発生したとき、国内産業は生産投入量の確保に多くの困難に直面しました。ベトナムの製造業への輸入原材料の供給が回復したのは、上記の国々が流行のピークを過ぎてからでした。

Covid-19の流行が国内製造業に与える影響の評価は、ベトナム経済の弱点の1つを明確に示しています。製造業の内部資源は、国内産業に大きく依存して限られています。支援産業が未発達であるため、ベトナムは生産投入量の面で自給自足できず、輸入部品や原材料に依存している(ただし、商品生産のための投入物の貿易赤字)。生産は続いている状況である。長年)、国内産業の付加価値を非常に低くしています。
産業貿易省によると、近年、製造業と加工業は、経済の生産とビジネスの総売上高の約40%を占める割合が高いが、GDPの約14%にしか貢献していない。付加価値他の産業と比較して非常に低いです。経済協力開発機構(OECD)のデータによると、過去5年間で、ベトナムの輸出製品の付加価値の構造において、海外、特に中国と南部からの付加価値が依然として大きな割合を占めています。韓国は、国内の付加価値コンテンツの割合はまだ低く、大きな変化はありません(ベトナムの2つの主要な輸出製品は、繊維と電子製品で、国内の付加価値比率はそれぞれ50%強と377%強です。
リンクを増やし、原材料の自制に焦点を当てる
産業省(産業貿易省)によると、原材料への依存の状況は、短期的には生産の発展と経済成長に影響を与えるだけでなく、産業、特にベトナムの経済全般にも影響を及ぼし続けるでしょう。長い目で見れば。産業省の代表は、「国内の原材料、部品、付属品を自給自足するために段階的に支援産業を発展させることは、ベトナムの持続可能な産業開発の中心的な問題の1つです」と述べた。
その上で、産業企業を支援する能力を向上させる必要があり、国内の加工・製造業を発展させることが前提条件です。そこから、業界企業がサプライヤーになり、最終製品を製造および組み立てる企業のサプライチェーンに参加することを支援するための市場機会を開きます。さらに、国はまた、生産能力を向上させるために海外から技術的プロセスと生産スキルを受け取るとともに、産業企業を支援するために海外市場を積極的に拡大する必要があります。
さらに、産業省の代表は、効果的な投資誘致と企業間のビジネス接続およびリンクの促進を通じて、国内のバリューチェーンを形成および発展させる機会を生み出す要因についても言及しました。DN)ベトナムと多国籍企業、国内外の製造業および組立会社。その中で、産業連携のクラスターを作成するために、集中的な支援産業ゾーンを構築します。生産のための投入材料の自律性を高め、輸入された供給源への依存を減らし、それによって製品と企業の付加価値と競争力を向上させるために材料産業を発展させる。グローバルバリューチェーンにおけるベトナム。
ベトナム支援産業協会(VASI)の副会長であるTruong Thi Chi Binh氏は、長期的には、政府はこの種の事業の重要性を確認するために、支援産業法、産業開発法を発行できると示唆した。 。この産業は、産業の発展を促進し、投資の流れを歓迎し、生産を国からシフトするための専門的な政策があります。
それに加えて、産業貿易省は、ハイテク製品を生産し、ハイテクサービスを提供する企業のエコシステムの構築、方向付け、および開発を支援してきました。その上、省はまた効率を促進し、ハイテク産業の発展のために産業を支援する多くの高品質で高付加価値のハイテクアプリケーションサービスを開発します。
多くの業界専門家はまた、輸出市場に向かう前に、まず国内市場の規模を確保して支援産業を発展させる必要があると考えています。国内市場を保護し、国内工業製品の生産の発展を促進するための健全なビジネス環境を作り出すための適切な政策を持っている必要があります。
産業貿易省は、首相の決定No. 130 / QD-TTgに基づき、2030年まで国家ハイテク開発プログラムを実施しています。したがって、今後の重要なタスクの1つは、多くのハイテク産業の形成と発展を促進することです…